
Baromètre VDB
Marché immobilier à Nice : baromètre et tendances
Conjoncture immobilière — Novembre 2026
Dernière analyse : 3 novembre 2026 — VDB Immobilier Nice
Comprendre les évolutions du marché immobilier niçois
Comment évolue le marché immobilier à Nice ? Les prix résistent-ils à la remontée des taux d’intérêt ? Les acquéreurs disposent-ils toujours des mêmes capacités de financement ? Et quels biens pourraient être les plus sensibles au changement de conjoncture ?
Pour répondre à ces questions, VDB Immobilier Nice propose un baromètre régulier fondé sur les publications de la Banque de France, de l’Insee, des organismes professionnels du crédit et sur l’analyse du marché immobilier local.
Notre objectif n’est pas d’annoncer systématiquement une hausse ou une baisse des prix, mais de comprendre les mécanismes qui influencent les transactions, la solvabilité des acquéreurs et les décisions des vendeurs.
En novembre 2026, plusieurs indicateurs se détériorent simultanément : le crédit immobilier renchérit, la confiance des ménages recule fortement et l’activité économique française ralentit. Les volumes de transactions dans l’ancien demeurent néanmoins supérieurs à ceux de 2025.
La situation appelle donc une lecture différenciée, particulièrement à Nice, où les caractéristiques des logements, la localisation et les profils d’acquéreurs peuvent créer des écarts importants.
Indicateurs du mois — Novembre 2026
Six indicateurs à suivre
Taux négocié sur 20 ans
3,70 %
Moyenne négociée, novembre 2026 (environ 3,50 à 3,55 % en octobre)
Meilleurtaux, 2 novembre 2026
Nouveaux crédits immobiliers
3,32 %
Taux moyen hors renégociations, août 2026 (3,30 % en juillet)
Banque de France, 6 octobre 2026
Taux d’usure
5,40 %
Plafond TAEG, prêts à taux fixe de 20 ans et plus, 4e trimestre 2026
Banque de France
Transactions dans l’ancien
958 000
Cumul sur 12 mois à fin juin 2026 (907 000 à fin juin 2025)
Insee, 2e trimestre 2026
Confiance des ménages
80
Octobre 2026 (85 en septembre), plus bas depuis juin 2013
Insee, octobre 2026
Inflation sur un an
3,4 %
Octobre 2026, estimation provisoire ; PIB -0,1 % au 3e trimestre
Insee, octobre 2026
Chaque indicateur a sa propre date de référence : le mois du baromètre est celui de notre analyse.
En bref
Les trois enseignements du marché immobilier en novembre 2026
Le financement se durcit.
Les barèmes bancaires augmentent et les conditions de négociation deviennent plus sélectives.
L’activité ne s’est pas effondrée.
Les volumes nationaux de transactions restent supérieurs à ceux de 2025, malgré un environnement moins favorable.
Nice exige une analyse différenciée.
Quartiers, prestations, financement et qualité des immeubles peuvent produire des évolutions très différentes.
1. Le signal du mois : un financement immobilier plus coûteux et plus sélectif
Le crédit immobilier constitue le principal changement observable de cette rentrée.
Selon Meilleurtaux, les taux moyens négociés en novembre 2026 atteignent environ :
- 3,50 % sur 15 ans ;
- 3,70 % sur 20 ans ;
- 3,80 % sur 25 ans.
Sur vingt ans, les taux négociés se situaient autour de 3,50 à 3,55 % en octobre. Les barèmes bancaires remontent, mais les conditions de négociation se durcissent également.
CAFPI observe pour sa part, sur les dossiers financés de ses clients, des taux moyens de 3,40 % sur quinze ans, 3,61 % sur vingt ans et 3,75 % sur vingt-cinq ans.
Ces résultats ne sont pas contradictoires : les établissements, les profils d’emprunteurs et les méthodes de calcul diffèrent.
Pour la région Provence-Alpes-Côte d’Azur, CAFPI indique une moyenne de 3,50 % sur vingt ans en novembre. Cette donnée régionale ne doit pas être interprétée comme un taux spécifiquement observé dans les Alpes-Maritimes ou à Nice.
Pourquoi les statistiques officielles paraissent-elles moins élevées ?
La Banque de France publie, avec un décalage, des taux issus des crédits effectivement produits.
Sa dernière donnée disponible au début de novembre concerne août 2026 : le taux moyen des nouveaux crédits immobiliers hors renégociations s’établit à 3,32 %, contre 3,30 % en juillet.
Les baromètres de courtiers décrivent donc une phase plus récente du marché, tandis que la Banque de France mesure des financements déjà réalisés.
Pour suivre correctement la conjoncture, il est nécessaire de conserver ces deux lectures, sans les confondre.
Sources : Meilleurtaux, 2 novembre 2026 ; CAFPI, 1er novembre 2026 ; Banque de France, 6 octobre 2026.
Graphique partiel : les barèmes de courtiers (novembre) et les crédits produits Banque de France (juillet-août) ne mesurent pas la même chose. Le taux d'usure est un plafond TAEG, pas un taux nominal. Sources : Banque de France, CAFPI, Meilleurtaux.
2. Le taux d’usure peut-il empêcher certains achats ?
Le taux d’usure représente le taux annuel effectif global maximal auquel un établissement peut accorder un crédit.
Au quatrième trimestre 2026, son plafond est de 5,40 % pour les prêts immobiliers à taux fixe de vingt ans et plus.
Ce seuil ne doit pas être comparé directement au seul taux nominal annoncé par une banque. Le TAEG intègre notamment les intérêts, certaines assurances et les frais obligatoires liés au financement.
Lorsque les barèmes bancaires augmentent, la marge entre le coût total d’un prêt et le plafond réglementaire peut se réduire.
Certains dossiers risquent ainsi de devenir difficiles à financer, particulièrement lorsque le montant emprunté est limité et que les frais fixes représentent une proportion importante du crédit.
Tous les emprunteurs ne sont pas confrontés aux mêmes conditions. Le niveau d’apport, les revenus, l’endettement, l’épargne résiduelle et la stabilité professionnelle restent déterminants.
Pour les vendeurs niçois, cela signifie qu’une offre d’achat doit être appréciée non seulement au regard de son prix, mais également de la solidité du financement envisagé.
Source : Banque de France, taux d’usure du quatrième trimestre 2026.
3. Les transactions immobilières : une reprise qui marque le pas
Le marché français de l’ancien ne présente pas encore les caractéristiques d’un effondrement des ventes.
D’après l’Insee, environ 958 000 transactions ont été réalisées sur douze mois à fin juin 2026, contre 907 000 à fin juin 2025.
L’activité demeure donc supérieure à celle de l’année précédente. En revanche, après la reprise enregistrée en 2025, les volumes se stabilisent depuis le début de 2026.
Cette distinction est essentielle : le marché continue de fonctionner, mais les conditions qui avaient accompagné sa reprise deviennent moins favorables.
Le durcissement du crédit pourrait se transmettre progressivement aux compromis, puis aux actes définitifs. Une telle transmission doit toutefois être vérifiée dans les publications suivantes.
Et à Nice ?
Les statistiques DVF exploitées par VDB permettent d’étudier les transactions réalisées dans la commune entre 2021 et 2025.
Elles constituent un socle historique pour comprendre les niveaux et les écarts de prix, mais elles ne permettent pas, à elles seules, de mesurer l’activité immobilière de novembre 2026.
Les nouvelles données disponibles seront intégrées après traitement, contrôle et validation des périodes comparables.
Sources : Insee, prix et transactions des logements anciens, deuxième trimestre 2026 ; référentiel DVF VDB, ventes 2021–2025.
Série partielle : deux points annuels comparables. Les données DVF Nice 2021-2025 ne mesurent pas l'activité de 2026. Sources : Insee.
Étude DVF
Pour aller plus loin : les prix et les ventes immobilières à Nice
Le baromètre présente les évolutions de la conjoncture, du crédit et de l’activité immobilière. Pour approfondir l’analyse du marché niçois, notre étude des transactions DVF examine l’évolution des prix au m², les volumes de ventes, les écarts entre quartiers et les particularités du marché haut de gamme.
Consulter notre étude détaillée du marché immobilier à Nice →
4. Confiance des ménages, inflation et ralentissement économique
Les conditions de financement ne sont pas les seuls facteurs influençant l’immobilier.
En octobre 2026, l’indicateur de confiance des ménages publié par l’Insee tombe à 80 points, contre 85 en septembre. Il atteint son niveau le plus faible depuis juin 2013.
Cette baisse est importante pour le marché immobilier : acheter un logement représente un engagement financier de long terme. Même lorsqu’un ménage dispose du financement nécessaire, des perspectives économiques incertaines peuvent conduire à reporter son projet.
D’autres données confirment un environnement moins favorable :
- Le PIB français recule de 0,1 % au troisième trimestre 2026, selon la première estimation.
- L’inflation atteint provisoirement 3,4 % sur un an en octobre 2026.
- Les entreprises et les ménages évoluent dans un contexte de visibilité économique réduite.
Cela ne signifie pas que tous les projets immobiliers sont abandonnés. En revanche, les décisions peuvent devenir plus sélectives et les délais de réflexion plus longs.
L’effet exact sur le marché niçois reste à mesurer.
Sources : Insee, publications des 27 et 30 octobre 2026.
Série partielle : deux derniers mois publiés. 100 = moyenne de longue période (convention Insee). Sources : Insee.
5. Le contexte social, politique et international peut-il influencer la demande ?
L’immobilier dépend aussi de facteurs difficiles à mesurer immédiatement : stabilité économique, visibilité fiscale, perception de la sécurité et confiance dans l’avenir.
La France entre dans la période précédant l’élection présidentielle de 2027, dont les deux tours sont programmés les 18 avril et 2 mai.
Les débats budgétaires, les évolutions fiscales envisagées et les tensions sociales peuvent contribuer à une forme d’attentisme chez certains ménages ou investisseurs.
Pour Nice, cette question mérite une attention particulière en raison de la présence d’une clientèle internationale et d’acquéreurs qui comparent plusieurs destinations immobilières.
Il serait néanmoins prématuré d’affirmer que les manifestations, les grèves ou les épisodes de violence ont déjà provoqué une diminution mesurable des achats étrangers à Nice. Nous ne disposons pas, à ce stade, d’une série locale suffisamment récente permettant d’établir cette relation.
Ce facteur sera donc suivi comme une hypothèse de marché, et non comme une tendance statistique démontrée.
Il conviendra notamment de distinguer les demandes d’information, les visites, les offres d’achat et les transactions effectivement conclues.
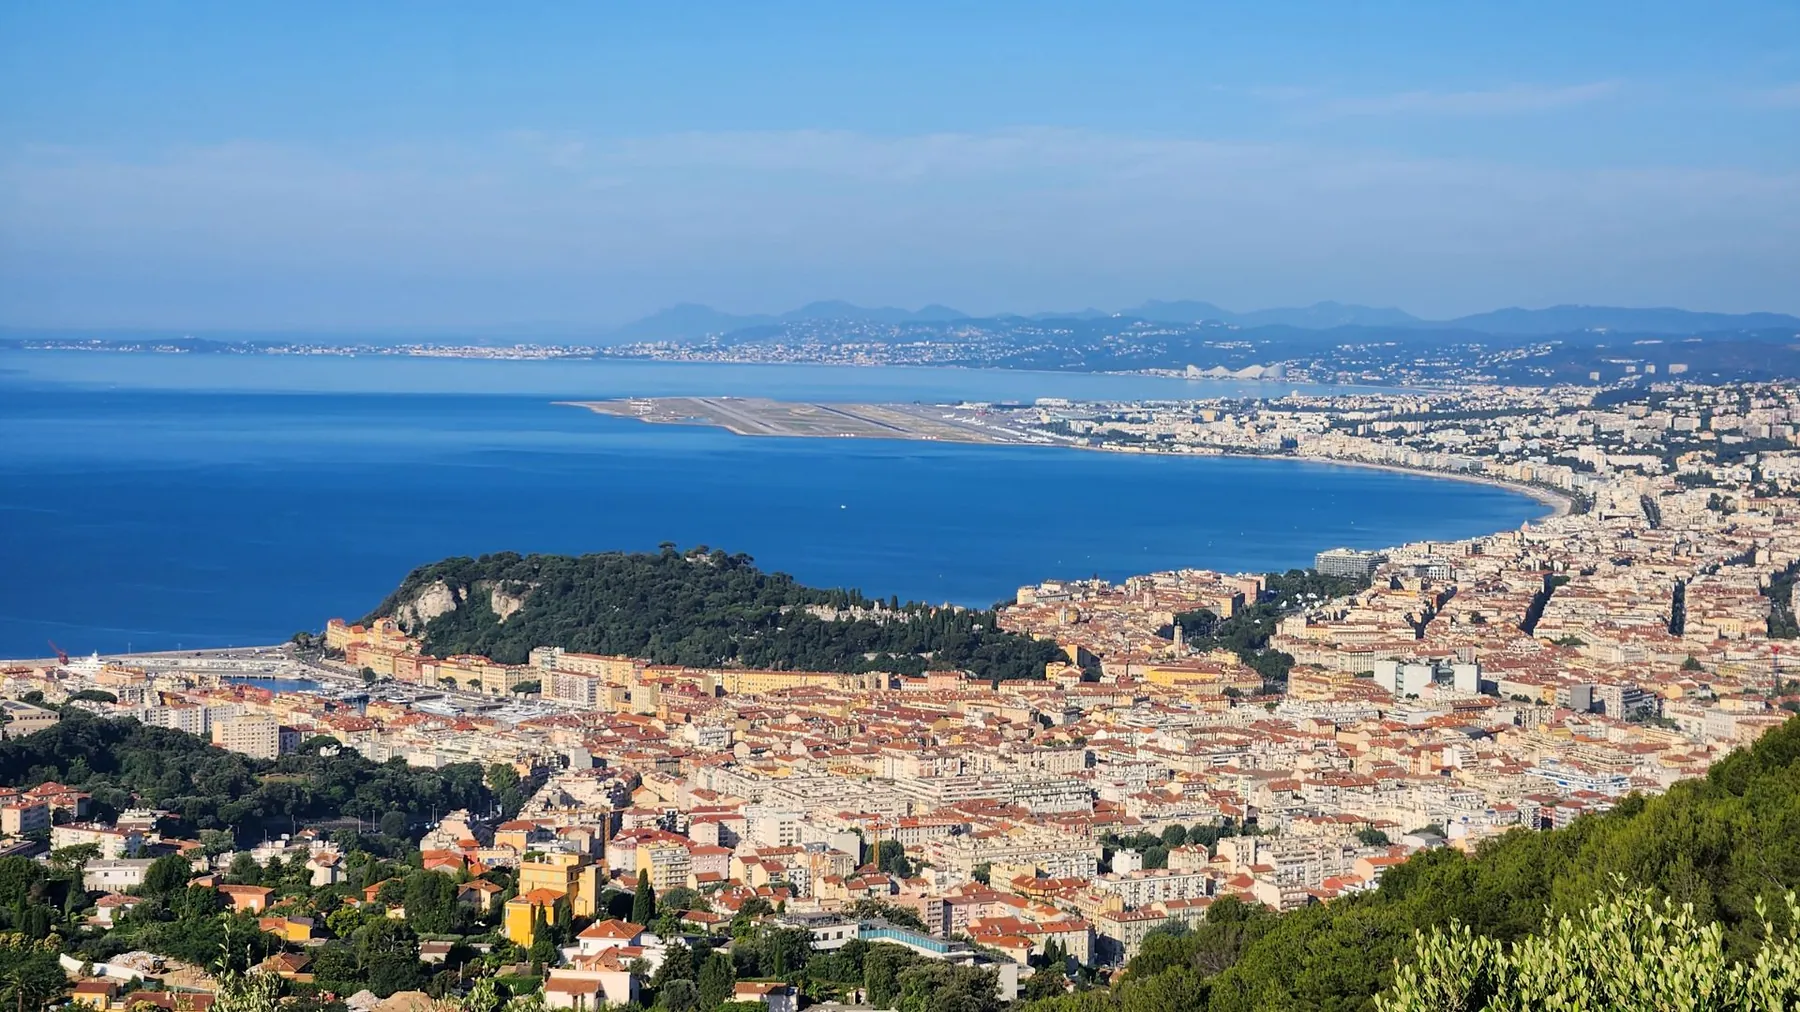
Nice et la baie des Anges vues depuis les hauteurs du Mont Boron
Encadré Nice
6. À Nice, tous les segments immobiliers ne réagissent pas de la même manière
Une variation moyenne nationale ne décrit pas nécessairement les réalités du marché immobilier niçois.
À Nice, deux appartements de surface comparable peuvent présenter des valeurs très différentes selon leur quartier, leur étage, leur vue, leur terrasse, leur état, leur immeuble ou leur accessibilité.
Dans la conjoncture actuelle, nous distinguons trois grands segments.
Le port de Nice et les pentes du Mont Boron
Le marché résidentiel courant
Les appartements principalement destinés aux ménages qui financent leur acquisition à crédit sont directement exposés à l’évolution des taux et aux conditions bancaires.
Lorsque la capacité d’emprunt diminue, certains acquéreurs doivent réviser leur budget, modifier leurs critères ou différer leur achat.
Les biens nécessitant des travaux importants peuvent également subir une contrainte supplémentaire, car le budget de rénovation s’ajoute au financement de l’acquisition.
Les appartements familiaux et les biens bien situés
Les appartements réunissant des caractéristiques recherchées — ascenseur, extérieur utilisable, distribution fonctionnelle, calme, transports et services accessibles — peuvent conserver un avantage concurrentiel.
Cet avantage ne garantit pas leur prix de vente.
L’état de la copropriété, les charges, les travaux votés, le diagnostic énergétique et la concurrence entre annonces doivent être examinés avec autant de précision que les prestations du logement.
Le haut de gamme et les biens rares
Le marché des derniers étages, des grandes terrasses, des vues mer et des résidences recherchées doit être considéré séparément.
Une partie de sa clientèle dispose d’un apport important, voire d’une capacité d’acquisition sans financement bancaire. Elle peut donc être moins directement exposée à la hausse des taux.
Toutefois, les acquéreurs haut de gamme restent attentifs à la cohérence du prix, à la qualité de la résidence et au caractère réellement exceptionnel du bien proposé.
Le qualificatif « rare » ne suffit pas à justifier n’importe quelle valorisation.
Les écarts entre appartements ordinaires, biens rénovés et produits réellement remarquables peuvent ainsi devenir plus significatifs que l’évolution moyenne du marché.
7. Quels sont les principaux risques à surveiller ?
Notre baromètre suit plusieurs signaux complémentaires.
- Le financement : nouvelles hausses des taux nominaux, évolution des TAEG, accès au crédit et sélectivité des banques.
- L’activité : production de crédits, nombre de transactions, délais de vente et évolution des négociations lorsque les données sont disponibles.
- La demande : confiance des ménages, pouvoir d’achat, projets différés et éventuelles modifications des comportements d’acquisition.
- Les prix : distinction entre prix affichés, corrections d’annonces et prix réellement constatés dans les actes de vente.
- Les marchés spécifiques à Nice : différences entre quartiers, qualités d’immeubles, dernier étage, extérieur, vue, travaux et clientèle internationale.
Aucun indicateur pris isolément ne permet de prédire avec certitude l’évolution des prix immobiliers.
C’est leur combinaison, leur évolution dans le temps et leur confrontation aux transactions locales qui permettent de formuler des hypothèses plus solides.
8. Notre analyse — Novembre 2026
Les données disponibles dessinent un marché qui devient plus exigeant.
La remontée des taux de crédit et la détérioration de la confiance des ménages peuvent peser sur la solvabilité des acheteurs et ralentir certaines décisions.
Dans le même temps, les volumes nationaux de transactions restent supérieurs à ceux de 2025, et le marché niçois conserve des caractéristiques très différentes selon les secteurs et les types de logements.
Notre scénario de travail est celui d’un marché plus sélectif, dans lequel les écarts de valorisation pourraient se renforcer entre les biens correctement positionnés et ceux dont le prix ne tient pas suffisamment compte de leurs défauts ou de la concurrence.
Ce scénario n’est pas une prévision chiffrée de baisse des prix.
Il devra être confirmé ou infirmé par les prochains chiffres du crédit, les transactions constatées et les observations locales.
Ce que cela signifie pour les vendeurs
Dans un marché plus sélectif, le prix de présentation devient particulièrement important.
Une estimation ne peut pas se limiter à une moyenne au mètre carré. Elle doit intégrer les transactions comparables, l’offre concurrente, les caractéristiques propres au logement et la solvabilité probable des acquéreurs.
Un prix cohérent dès la mise en vente peut limiter le risque d’allongement des délais et de corrections successives du prix affiché.
Ce que cela signifie pour les acquéreurs
La qualité du financement, la vérification des charges et travaux de copropriété ainsi que l’analyse du prix par rapport aux transactions comparables sont déterminantes.
Le ralentissement éventuel du marché peut créer des possibilités de négociation, mais il ne transforme pas automatiquement chaque bien en bonne affaire.
L’objectif reste d’acheter un logement adapté à son projet, à un prix justifiable et avec un financement durable.
9. Questions fréquentes sur le marché immobilier à Nice
Les prix immobiliers vont-ils baisser à Nice ?
Les chiffres disponibles ne permettent pas de prévoir une baisse uniforme des prix dans la commune. Les quartiers, les caractéristiques des immeubles et la qualité des appartements peuvent produire des évolutions différentes. Les transactions futures permettront de mesurer ces écarts.
La hausse des taux immobiliers empêche-t-elle d’acheter ?
Non, mais elle peut réduire la capacité d’emprunt et rendre certains dossiers plus difficiles à financer. La situation dépend notamment des revenus, de l’apport, de la durée du prêt et du TAEG.
Est-ce le bon moment pour vendre un appartement à Nice ?
La réponse dépend du bien, de son emplacement, de son état et du prix demandé. Dans un marché plus sélectif, une estimation documentée et une stratégie de présentation cohérente deviennent particulièrement importantes.
Les appartements haut de gamme résistent-ils mieux ?
Certains biens rares peuvent bénéficier d’une demande spécifique et d’acquéreurs moins dépendants du crédit. Cela ne signifie pas que tous les logements haut de gamme résistent de manière identique : leur qualité réelle et leur positionnement commercial restent essentiels.
Où trouver les prix immobiliers réels à Nice ?
Les études VDB réalisées par rue présentent des statistiques issues des ventes DVF, avec des périodes et des périmètres explicités. Elles peuvent être consultées dans notre répertoire « Les rues de Nice ».
10. Sources, méthode et actualisation
Ce baromètre repose sur plusieurs familles de sources :
- Banque de France : crédit immobilier, production de prêts et taux d’usure.
- Meilleurtaux et CAFPI : baromètres des taux bancaires et conditions de financement.
- Insee : transactions nationales, prix de l’ancien, confiance des ménages, inflation et activité économique.
- Données DVF : analyse historique des transactions immobilières à Nice.
- VDB Immobilier Nice : lecture professionnelle des marchés locaux, des prestations et de la concurrence immobilière.
Les données utilisées n’ont pas toutes la même date de référence. Le mois indiqué en haut de la page correspond à la date de notre analyse, et non à la période statistique de chaque indicateur.
Nos analyses distinguent les faits chiffrés, les observations professionnelles et les hypothèses de marché.
Prochaine actualisation envisagée : décembre 2026, sous réserve de la disponibilité des nouvelles publications.
Pour comprendre comment nous traitons les transactions immobilières, consultez notre page « Méthode et sources ».
Références principales de cette édition
- Banque de France — Crédits aux particuliers, août 2026
- Banque de France — Taux de l'usure
- Meilleurtaux — Analyse de novembre 2026
- CAFPI — Taux immobiliers de novembre 2026
- Insee — Confiance des ménages, octobre 2026
- Insee — Prix et transactions dans l'ancien, deuxième trimestre 2026
- Insee — Tableau de bord de la conjoncture
- Service-Public — Dates de la présidentielle 2027
Estimation
Connaître la valeur de votre appartement à Nice
La conjoncture générale permet de situer un marché. Elle ne permet pas, à elle seule, d’estimer précisément un appartement.
Pour déterminer une valeur probable de vente, VDB Immobilier Nice rapproche les transactions comparables, les biens concurrents, les caractéristiques du logement et les conditions actuelles de commercialisation.
Demander une estimation immobilièreConsulter les études de rues à Nice
Analyse éditoriale VDB Immobilier Nice — Novembre 2026. Les interprétations présentées ne constituent ni une garantie d’évolution des prix ni un conseil personnalisé de financement ou d’investissement.